
Kako je Binas u plusu 15 miliona, a ne zna se gdje su pare i mašine

Autor:
ATV redakcijaKomentari:
0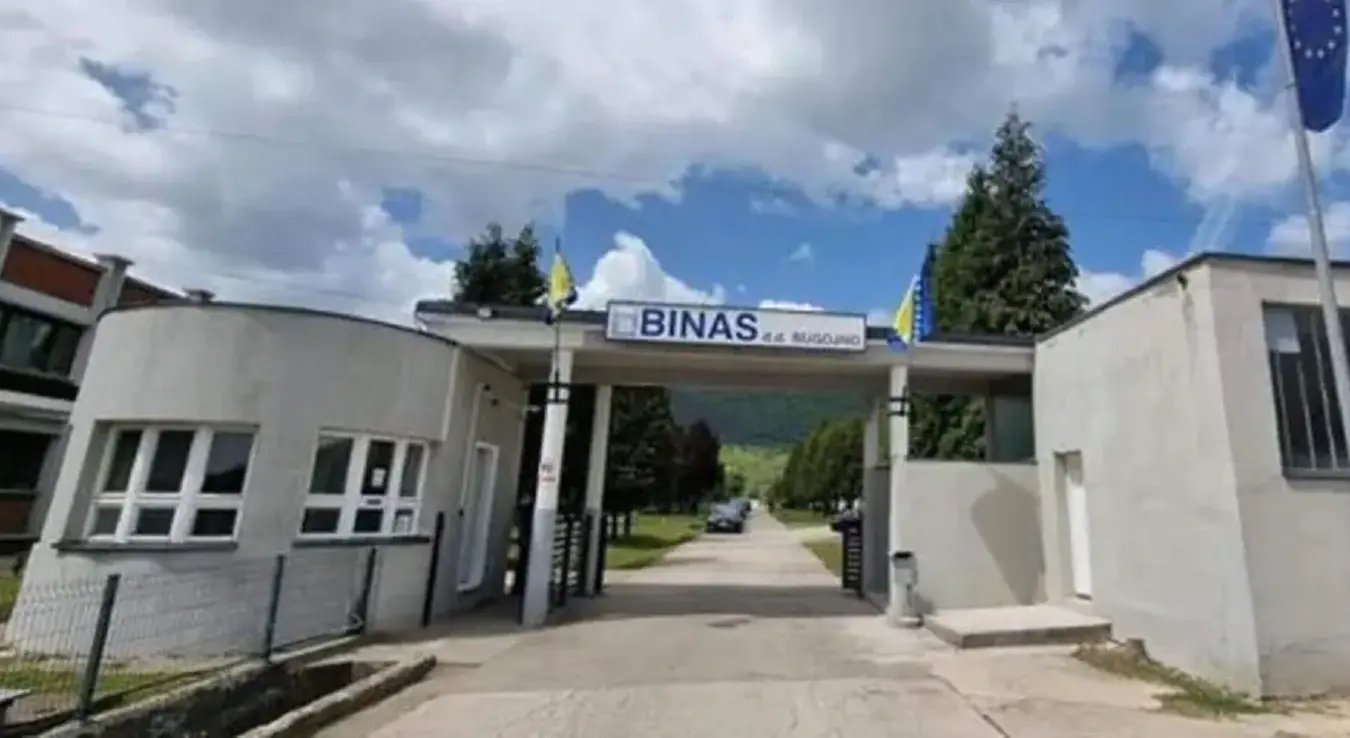
Preduzeće namjenske industrije Binas d.d. Bugojno završilo je 2025. godinu s impresivnih 15,17 miliona KM neto dobiti, ali ako pitate revizore, ova računovodstvena magija više podsjeća na zonu sumraka nego na stabilno poslovanje.
I dok se na papiru slavi istorijski uspjeh i broje ukupni prihodi od 63,83 miliona KM, u stvarnosti niko ne može sa sigurnošću potvrditi gdje su nestali računari, u kakvom su stanju mašine, niti kako se trošilo više od 31,5 miliona maraka za nabavke koje su prošle bez jasnih planova, transparentnosti i konkurentnosti.
Analiza finansijskih izvještaja otkrila je da bugojanski gigant ima blokirane račune, milionske dugove prema radnicima koji ga zatrpavaju stotinama tužbi, te misteriozne "sumnjive" milione iz 2020. godine za koje niko nema prateću dokumentaciju, piše Faktor.
Kako je firma sa 20 miliona KM akumuliranog gubitka iz prošlosti uspjela "izroniti" u ogroman plus bez uspostavljenog sistema praćenja sopstvene proizvodnje i cijene koštanja proizvoda, ostaje pitanje za finansijske mađioničare ili za nadležne pravosudne organe.
Idemo sad redom, šta su to utvrdili federalni revizori češljajući dokumentaciju još jednog preduzeća koje se bavi namjenskom industrijom i u većinskom je vlasništvu Federacije BiH.
Dobit više od 15 miliona KM, ali bez utvrđene vrijednosti
Preduzeće namjenske industrije Binas d.d. Bugojno iskazalo je dobit od 15,17 miliona KM, ali revizori nisu mogli potvrditi vrijednost dijela zaliha, potraživanja i kapitala.
Nisu evidentirane ni sve obaveze po pravosnažnim sudskim presudama, dok za nabavke vrijedne više od 31,5 miliona KM nije bilo moguće potvrditi da su provedene uz osiguranje transparentnosti i konkurentnosti.
Binas d.d. Bugojno ostvario je u 2025. godini neto dobit od 15,17 miliona KM i ukupne prihode od 63,83 miliona KM, ali je revizija finansijskih izvještaja otkrila niz ozbiljnih nedostataka zbog kojih iskazani finansijski rezultat ne daje potpunu i pouzdanu sliku poslovanja ovog preduzeća namjenske industrije.
Među najznačajnijim nalazima su nepravilnosti u evidentiranju zaliha i potraživanja, neevidentirane obaveze po sudskim presudama, nedovoljno uređene procedure nabavki te nejasnoće u vezi s finansijskom konsolidacijom koju je Vlada Federacije BiH pokrenula 2021. godine.
Milionske zalihe bez pouzdane procjene
Binas nije uspostavio odgovarajući sistem evidentiranja i praćenja proizvodnje gotovih proizvoda, poluproizvoda i proizvodnje u toku. Nisu utvrđeni ni način obračuna cijene koštanja proizvoda ni cjenovnik gotovih proizvoda, čije se prodajne cijene određuju ugovorima s kupcima.
Na kraju 2025. godine sirovine, materijal, rezervni dijelovi i sitan inventar iskazani su u iznosu od 7,23 miliona KM.
Dodatnih 263.358 KM evidentirano je na poziciji proizvodnje u toku, poluproizvoda i nedovršenih usluga.
Taj iznos potiče još iz 2020. godine, a odnosi se na nedovršene proizvode. Međutim, Binas revizorima nije prezentovao dokumentaciju na osnovu koje je iznos evidentiran, pa nije bilo moguće potvrditi na šta se konkretno odnosi.
Iako je na ovaj problem upozoreno i u prethodnom revizorskom izvještaju, preduzeće nije poduzelo odgovarajuće aktivnosti kako bi utvrdilo stvarno stanje i pravilno evidentiralo navedeni iznos.
Dodatni problem je što se u obračun troškova proizvodnje uključuju direktni troškovi materijala, ali ne i svi direktni i indirektni troškovi proizvodnje.
Zbog toga nije moguće pouzdano utvrditi cijenu koštanja proizvoda, stvarne troškove prodatih proizvoda niti razliku između prodajne cijene i cijene koštanja. Revizori, stoga, nisu mogli potvrditi iskazanu vrijednost zaliha sirovina, materijala i proizvodnje.
Milion maraka starih potraživanja nije ispravljen
Problemi su utvrđeni i u evidentiranju potraživanja. Binas je na kraju 2025. godine imao 1,15 miliona KM sumnjivih i spornih potraživanja, koja se odnose na 2016. i 2018. godinu. Od toga se 1,07 miliona KM odnosi na potraživanja od kupaca, a 75.300 KM na ranije date avanse.
Iako su ova potraživanja već klasifikovana kao sumnjiva i sporna, njihova vrijednost nije ispravljena na teret rashoda, kako nalažu računovodstveni standardi. Prema podacima iz izvještaja, za njih nisu pokrenute tužbe niti postupci naplate.
Revizori su upozorili da su zbog toga rashodi potcijenjeni, a potraživanja i finansijski rezultat precijenjeni najmanje za 1.145.842 KM.
Uz to, potraživanja nisu evidentirana na odgovarajućim računovodstvenim kontima, a u bilješkama uz finansijske izvještaje navedeno je da nema sumnjivih i spornih kratkoročnih potraživanja, iako je njihov iznos bio veći od 1,1 milion KM.
Značajan dio ukupnih potraživanja od kupaca koncentrisan je kod dva poslovna partnera: Sparta Armour d.o.o. Banja Luka duguje Binasu 1.526.672 KM, a Pretis d.d. Vogošća 1.082.425 KM.
Njihova salda su usaglašena, ali preduzeće na datum bilansa nije procijenilo naplativost potraživanja u skladu s propisanim standardima.
Sličan propust utvrđen je i kod avansa datih za nabavku sirovina i materijala. Od ukupno 2,41 milion KM takvih avansa, 71.298 KM odnosi se na iznose starije od godinu dana. Binas nije procijenio očekivane kreditne gubitke, zbog čega su i po tom osnovu rashodi potcijenjeni, a potraživanja i finansijski rezultat precijenjeni za najmanje 71.298 KM.
Bankovni računi blokirani, a dugovanja prema radnicima milionska
Binas ima transakcijske račune blokirane od Poreske uprave FBiH i Uprave za indirektno oporezivanje BiH zbog dugovanja iz prethodnih perioda. Za redovno poslovanje koristi račun otvoren kod Union banke, za koji je zakonom o finansijskoj konsolidaciji predviđena zaštita od prinudnog izvršenja dok traje taj postupak.
Posebno je značajan iznos obaveza prema zaposlenima.
Na kraju 2025. godine ukupne obaveze po osnovu plaća, naknada i drugih primanja zaposlenih iznosile su 10,76 miliona KM. Od toga se 2,21 milion KM odnosio na decembar 2025, dok je čak 8,55 miliona KM iz ranijih perioda.
Među starim dugovanjima je 5,44 miliona KM po osnovu neto plaća i toplog obroka koji su predmet prinudne naplate, kao i 3,11 miliona KM obaveza prema Poreskoj upravi FBiH za doprinose.
Binas je tokom 2025. godine sukcesivno izmirivao dio tih obaveza, a aktivnosti je nastavio i u 2026. godini.
Ipak, podaci iz jula 2026. pokazuju da je u poslovnim knjigama i dalje bilo evidentirano 5,4 miliona KM obaveza za neto plate i topli obrok koji su predmet prinudne naplate, te 323.628 KM doprinosa za penzijsko i invalidsko osiguranje iz ranijih godina.
Finansijska konsolidacija vrijedna 12 miliona KM: revizori ne mogu potvrditi ukupan iznos
Vlada FBiH je 2021. godine donijela odluku o finansijskoj konsolidaciji Binasa, kojom je obuhvaćeno 12,03 miliona KM dugovanja nastalih do kraja 2019. godine. Riječ je o obavezama za doprinose, poreze, komunalne usluge, dugovima prema dobavljačima i zaposlenima.
Postupak je prvobitno trebao trajati do kraja 2023. godine, ali je rok naknadno produžen do 31. decembra 2027. godine.
Binas je izvijestio da je tokom 2025. godine iz vlastitih sredstava izmirio 4,22 miliona KM glavnice i 286.232 KM troškova prinudne naplate po rješenjima Porezne uprave FBiH.
Međutim, revizorima nisu prezentovane kompletne informacije i evidencije o svim izvršenim plaćanjima i obavezama obuhvaćenim konsolidacijom, zbog čega nije bilo moguće potvrditi u kojem je ukupnom iznosu postupak realizovan.
Još važnije, nije potvrđeno da je Skupština Binasa donijela odluku o povećanju kapitala u korist Federacije BiH za dio obaveza obuhvaćenih konsolidacijom, kako je predviđeno zakonom. Zbog toga revizori nisu mogli potvrditi ni iskazani kapital društva.
Ovo je posebno značajno jer Federacija BiH posjeduje 51 posto kapitala Binasa, dok preostalih 49 odsto pripada privatizovanom kapitalu.
Među značajnijim privatnim dioničarima su SIKTO d.o.o. Sarajevo sa 25,69 posto i ZIF Bonus d.d. Sarajevo sa 14,88 odsto.
Prema evidenciji Registra vrijednosnih papira, Binas je na dan 24. februara 2026. imao 18 dioničara.
Dobit od 15 miliona KM, ali i raniji gubici od 20 miliona
Finansijska slika Binasa dodatno je složena kada se uporede ovogodišnja dobit i rezultati iz prethodnih perioda.
Dobit za 2025. godinu iskazana je u iznosu od 15,17 miliona KM, a akumulirana neraspoređena dobit iz ranijih perioda iznosila je 8,70 miliona KM. Istovremeno, akumulirani gubici iz prethodnih godina iznosili su 20,08 miliona KM.
Zakonske rezerve društva iznosile su svega 24.054 KM, odnosno 0,23 odsto osnovnog kapitala, iako je zakonom i Statutom predviđeno da fond rezervi treba dostići najmanje 25 posto osnovnog kapitala.
Revizori su, uz to, utvrdili da Binas nije procijenio vrijednost zaliha na način propisan računovodstvenim standardima, nije pravilno procijenio naplativost spornih potraživanja, a nisu evidentirane ni sve obaveze po pravosnažnim sudskim presudama. Zbog ovih i drugih nedostataka iskazana dobit ne može se posmatrati odvojeno od pitanja pouzdanosti finansijskih izvještaja.
Gotovo 700 sudskih sporova, a dio obaveza nije evidentiran
Protiv Binasa se vode 695 sudskih sporova ukupne vrijednosti 4.801.553 KM.
Od toga je 678 radnih sporova, koji se uglavnom odnose na tužbe radnika zbog neisplaćenih plaća, toplog obroka, prevoza, otpremnina i drugih naknada iz ranijih perioda. Preostalih 17 sporova odnosi se na tužbe dobavljača.
Pravosnažne presude protiv društva iznose 3.941.361 KM. Od toga se 3.214.962 KM odnosi na 631 tužbu radnika, a 726.399 KM na 17 tužbi dobavljača.
Revizori su utvrdili da po pravosnažnim presudama nisu evidentirane obaveze u ukupnom iznosu od 960.057 KM.
U taj iznos uključeno je 460.709 KM obaveza prema dobavljačima i 499.348 KM sudskih troškova.
Među značajnijim sporovima s dobavljačima je i slučaj UNIS MOR-a iz Bugojna, prema čijoj presudi Binas treba isplatiti 333.303 KM za preuzetu robu i izvršene usluge.
Pored toga, za dodatne sudske postupke i presude koji nisu pravosnažno okončani, a čija vrijednost iznosi 360.844 KM, Binas nije procijenio moguće ishode niti formirao odgovarajuća rezervisanja.
Revizori upozoravaju da zbog neevidentiranih obaveza po pravosnažnim presudama akumulirana dobit i obaveze nisu prikazane u stvarnom iznosu, dok zbog neprocijenjenih sporova postoji i rizik da su rashodi i obaveze potcijenjeni, a finansijski rezultat precijenjen.
Nabavke vrijedne 31,5 miliona KM bez potpunih evidencija
Revizori su otvorili i pitanje transparentnosti nabavki. Binas je tokom 2025. godine ostvario promet s dobavljačima roba, usluga i radova u ukupnom iznosu od 31.584.298 KM, ali nije raspolagao potpunim evidencijama o provedenim nabavkama.
U dokumentaciji nisu sadržane ni cijene nabavljenih roba, usluga i radova, zbog čega revizori nisu mogli potvrditi da su nabavke provedene prema procedurama koje je opisalo samo društvo.
Binas nije donio interne akte kojima bi se uredilo planiranje i provođenje nabavki, nije sačinio plan nabavki niti uspostavio vrijednosno praćenje provedenih postupaka.
Zbog toga nije bilo moguće potvrditi da su sredstva trošena uz osiguranje konkurentnosti, jednakog tretmana ponuđača, transparentnosti i najpovoljnijih uslova za preduzeće.
Revizori su preporučili donošenje internih akata kojima bi se jasno uredile procedure nabavki, uz pojačan nadzor Nadzornog odbora nad radom Uprave u ovom procesu.
Popis imovine nije dao pouzdanu sliku stvarnog stanja
Problemi su utvrđeni i u godišnjem popisu imovine i obaveza. Iako su formirane centralna i šest popisnih komisija, njihovi izvještaji uglavnom su sadržavali opise provedenih aktivnosti, bez jasnog navođenja razlika između knjigovodstvenog i stvarnog stanja te bez prijedloga kako postupiti u slučaju utvrđenih nepravilnosti.
U izvještajima je navedeno da pojedine mašine nisu u funkciji, da neka sredstva s inventurnih lista nisu pronađena, da značajan broj računara nije u funkciji ili se ne može pronaći, te da neke mašine nemaju inventurne brojeve. Ipak, nije jasno utvrđeno da li postoje viškovi ili manjkovi niti su predložene odgovarajuće mjere.
Izvještaj o popisu nije razmatran ni usvojen od nadležnih tijela društva, a revizorima nije prezentovano da je dostavljen i razmatran u zakonskom roku. Zbog toga nije bilo moguće potvrditi da je popisom utvrđeno stvarno stanje imovine i obaveza niti da su knjigovodstvene evidencije usklađene sa stvarnim stanjem.
Na kraju 2025. godine Binas je, prema izvještaju o novčanim tokovima, iskazao 27,15 miliona KM gotovine i gotovinskih ekvivalenata, uz neto povećanje gotovine od 8,38 miliona KM tokom godine.
Ipak, raspoloživi novčani iznos ne otklanja probleme koje su revizori utvrdili u evidentiranju zaliha, potraživanja, obaveza i kapitala.
Revizorski nalazi tako ukazuju da je, uprkos iskazanoj dobiti i značajnom iznosu gotovine, potrebno urediti računovodstvene evidencije, postupke nabavki, praćenje proizvodnje, naplatu potraživanja i evidentiranje sudskih obaveza kako bi finansijski izvještaji Binasa pouzdano prikazivali njegovo stvarno poslovanje.
Preuzimanje dijelova teksta ili teksta u cjelini je dozvoljeno uz obavezno navođenje izvora i uz postavljanje linka ka izvornom tekstu na portalu atvbl.rs.
Više iz rubrike
Najnovije
Najčitanije
09
06
"Lažne vijesti": Bijela kuća zahtijeva da "Politiko" ukloni tekstove o Suzi Vajls
09
04
Banci kao garanciju za kredit ponudio kamion koji je već prodao: Šteta skoro 50.000 KM
09
03
Sjednica Vlade Republike Srpske, ovo je dnevni red
09
01
Raspisan konkurs za dodjelu 120 stipendija
08
55
Ove zemlje su prve na udaru razorne ciklon bombe: Moćna oluja stiže u Evropu
Trenutno na programu